

Boletim Focus aponta mudanças nas expectativas econômicas para os próximos anos, mas você sabe como essas projeções podem afetar seu salário, suas dívidas, suas compras e o orçamento da sua família?
O dinheiro parece render cada vez menos, as compras do supermercado pesam no bolso e as contas não param de chegar. Para muitas famílias brasileiras, essa é uma realidade que vai muito além dos números divulgados pelo mercado financeiro. E quando surgem novas previsões sobre o dólar, a inflação, o crescimento da economia e os juros, uma dúvida aparece: o que tudo isso significa para a vida de quem precisa trabalhar para pagar as próprias contas?
O Boletim Focus, divulgado pelo Banco Central em 26 de outubro de 2026, trouxe mudanças nas expectativas dos economistas para a economia brasileira. Entre os principais destaques estão a redução da projeção para o dólar no fim do ano, uma pequena queda na previsão de crescimento do país e a manutenção da expectativa para a taxa básica de juros em um patamar elevado.
Embora essas informações pareçam distantes da realidade de quem vive com um orçamento apertado, elas ajudam a entender por que os preços, o crédito e o custo de vida podem continuar sendo motivos de preocupação.
Neste artigo, você vai entender o que mudou nas previsões econômicas, como essas alterações podem afetar seu bolso e quais cuidados merecem atenção para evitar que as dificuldades financeiras se transformem em problemas ainda maiores.
O que mudou nas previsões da economia brasileira para 2026?
Segundo o levantamento divulgado pelo Banco Central, as expectativas do mercado financeiro apresentaram as seguintes alterações para 2026:
- Dólar: a projeção caiu de R$ 5,13 para R$ 5,05.
- PIB: a expectativa de crescimento recuou de 1,83% para 1,80%.
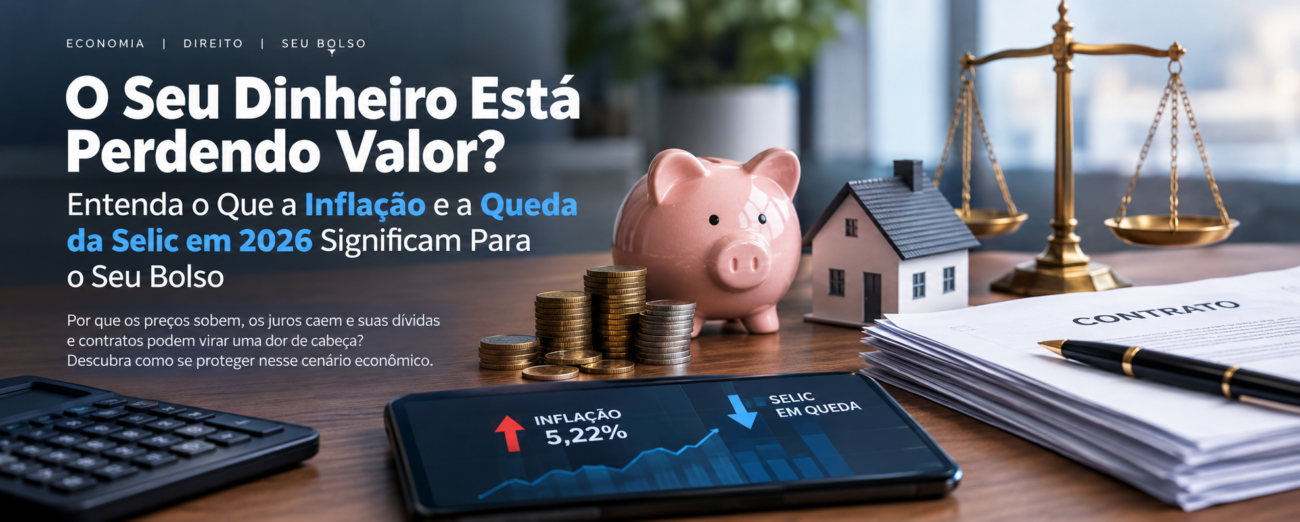
- Inflação (IPCA): a previsão caiu de 5,22% para 5,19%.
- Taxa Selic: permaneceu em 13,25% ao ano.
Esses números mostram que o mercado está revendo suas expectativas para diferentes áreas da economia. Entretanto, é importante entender que as projeções não são garantias do que vai acontecer. Elas representam estimativas feitas por instituições financeiras e outros participantes do mercado.
Além disso, o próprio levantamento divulgado em 26 de outubro foi elaborado com dados coletados antes do resultado do segundo turno das eleições, realizado em 25 de outubro. Portanto, as expectativas ainda não refletiam necessariamente todas as possíveis consequências econômicas do resultado eleitoral.
Mas por que essas informações merecem atenção?
Porque as decisões econômicas tomadas hoje podem influenciar o custo de vida, o acesso ao crédito, os investimentos das empresas e as oportunidades de emprego nos próximos meses.
Inflação em alta: por que o dinheiro pode continuar perdendo poder de compra?
Mesmo com a redução da projeção do IPCA de 5,22% para 5,19% em 2026, a expectativa de inflação continua sendo um dos pontos mais importantes para o orçamento das famílias.
O IPCA, Índice Nacional de Preços ao Consumidor Amplo, é o principal indicador utilizado para medir a inflação oficial do Brasil. Em termos simples, ele acompanha a variação dos preços de uma cesta de produtos e serviços consumidos pelas famílias.
Na prática, a inflação pode aparecer em diferentes situações do dia a dia: no preço dos alimentos, no transporte, na energia elétrica, nos medicamentos e em diversos outros gastos essenciais.
Imagine uma família que recebe o mesmo salário há vários meses. Se os preços dos produtos e serviços que ela consome aumentam, mas sua renda não acompanha esse movimento, sobra menos dinheiro para pagar as despesas.
É nesse momento que muitas pessoas começam a recorrer ao cartão de crédito, parcelar compras ou utilizar empréstimos para fechar as contas no fim do mês.
O problema é que essas soluções podem aliviar a dificuldade imediatamente, mas também podem aumentar o comprometimento da renda nos meses seguintes.
É importante lembrar que uma inflação projetada de 5,19% não significa que todos os produtos ficarão exatamente 5,19% mais caros. Cada família sente os efeitos de maneira diferente, conforme seus hábitos de consumo e as despesas que mais pesam em seu orçamento.
A inflação pode afetar contratos, reajustes e pagamentos?
Sim. Dependendo do tipo de contrato, a inflação pode ter relação com reajustes de aluguel, mensalidades, serviços e outras obrigações financeiras.
Entretanto, nem todo contrato é reajustado automaticamente pelo IPCA. É necessário verificar qual índice foi previsto, a periodicidade permitida e as condições estabelecidas entre as partes.
Em contratos de aluguel, por exemplo, o reajuste depende das regras contratuais e da legislação aplicável. Já em relações de consumo, cobranças e aumentos precisam respeitar as normas específicas de cada serviço e as condições contratadas.
Por isso, quando um reajuste parece excessivo ou uma cobrança não corresponde ao que foi combinado, vale conferir o contrato, os valores cobrados e a justificativa apresentada antes de aceitar o aumento como inevitável.
Dólar mais baixo: isso significa que os preços vão cair?
A projeção para o dólar no fim de 2026 caiu de R$ 5,13 para R$ 5,05. Embora a diferença pareça pequena, a cotação da moeda americana pode influenciar diversos setores da economia brasileira.
Isso acontece porque o Brasil compra produtos, matérias-primas, equipamentos e insumos de outros países. Muitos desses itens têm preços influenciados pelo dólar, direta ou indiretamente.
Quando a moeda americana fica mais cara, determinados produtos importados podem sofrer pressão de custos. Dependendo das condições do mercado, esse movimento também pode afetar os preços de combustíveis, eletrônicos, medicamentos, máquinas e outros bens.
Por outro lado, uma redução do dólar pode ajudar a diminuir alguns custos de importação e aliviar pressões sobre determinados preços.
Mas existe um detalhe importante: dólar mais baixo não significa redução automática dos preços para o consumidor.
Os valores que chegam às prateleiras também dependem de frete, impostos, estoques, contratos, custos de produção, concorrência e decisões comerciais.
Portanto, mesmo que a previsão para o câmbio tenha melhorado, não é possível afirmar que o supermercado, o combustível ou os produtos importados ficarão necessariamente mais baratos.
Para quem está com o orçamento apertado, essa diferença é fundamental. Uma notícia aparentemente positiva para a economia pode demorar a produzir efeitos concretos na vida cotidiana.
PIB menor: o que acontece quando a economia cresce menos?
Outra mudança destacada no Boletim Focus foi a redução da projeção de crescimento do Produto Interno Bruto (PIB), de 1,83% para 1,80% em 2026.
O PIB representa o valor dos bens e serviços finais produzidos no país durante determinado período. É um dos indicadores utilizados para avaliar o desempenho da atividade econômica.
Quando a economia cresce, as empresas podem encontrar mais oportunidades para vender, investir e contratar. Quando o crescimento perde força, algumas organizações passam a agir com maior cautela.
Isso pode significar adiamento de investimentos, redução de contratações ou maior dificuldade para pequenos negócios ampliarem suas atividades.
Para o trabalhador, um cenário de crescimento mais fraco pode representar preocupação com a estabilidade do emprego e com a abertura de novas vagas. Para quem tem um negócio próprio, pode significar clientes mais cautelosos e maior dificuldade para aumentar o faturamento.
No entanto, é importante não tirar conclusões precipitadas. Uma redução de 1,83% para 1,80% na projeção não significa, por si só, que o país entrou em recessão ou que haverá uma onda de demissões.
O dado indica apenas uma revisão para baixo da expectativa de crescimento. Para compreender o cenário de maneira mais completa, é necessário observar outros indicadores, como emprego, renda, consumo, produção industrial e confiança das empresas.
O que isso significa para quem está procurando emprego ou tentando manter um negócio?
Em períodos de maior incerteza econômica, o planejamento financeiro se torna ainda mais importante.
Quem procura emprego pode precisar avaliar com cuidado as oportunidades disponíveis, enquanto quem trabalha por conta própria pode ter de rever despesas e organizar melhor o fluxo de caixa.
Para pequenos empresários, a combinação entre custos elevados, crédito caro e demanda mais fraca pode dificultar o pagamento de fornecedores, funcionários e tributos.
Quando essas dificuldades começam a comprometer obrigações já assumidas, o problema deixa de ser apenas econômico e pode adquirir consequências contratuais e jurídicas.
Atrasos, multas, juros, cobranças e descumprimentos de contratos podem surgir quando a renda ou o faturamento não são suficientes para cobrir os compromissos.
Nessas situações, identificar o problema antecipadamente pode fazer diferença para evitar que uma dificuldade temporária se transforme em uma dívida mais difícil de administrar.
Selic em 13,25%: por que os juros altos pesam tanto no bolso?
A taxa Selic permaneceu projetada em 13,25% ao ano para 2026. Para 2027, porém, a expectativa caiu de 12,00% para 11,75%.
A Selic é a taxa básica de juros da economia brasileira e influencia diversas operações financeiras, embora as taxas cobradas de consumidores e empresas também dependam de fatores como risco de inadimplência, custos bancários e condições de mercado.
Quando os juros estão elevados, empréstimos, financiamentos e outras modalidades de crédito podem ficar mais caros.
Isso afeta diretamente quem precisa parcelar uma compra, financiar um veículo, contratar capital de giro para uma empresa ou recorrer a crédito para pagar despesas urgentes.
O problema se torna ainda mais delicado quando uma pessoa já possui dívidas e precisa contratar um novo empréstimo para pagar as anteriores.
Nesse cenário, uma parcela aparentemente acessível pode esconder um custo total elevado, especialmente quando o contrato envolve juros, tarifas, seguros e outros encargos.
Antes de contratar crédito, é recomendável observar o Custo Efetivo Total (CET), que reúne os custos da operação, e não apenas a taxa de juros anunciada.
Também vale conferir o valor total a pagar, o número de parcelas, as condições de atraso e as consequências previstas no contrato.
Juros altos podem levar ao endividamento?
Podem contribuir para isso, especialmente quando se combinam com renda insuficiente, desemprego, despesas inesperadas e uso frequente do crédito.
Imagine uma pessoa que já compromete boa parte do salário com aluguel, alimentação, transporte e contas básicas. Se surge uma despesa médica ou um conserto urgente, ela pode recorrer ao cartão de crédito ou a um empréstimo.
Se essa dívida tiver um custo elevado, as parcelas passam a disputar espaço com as despesas essenciais. Em pouco tempo, o orçamento pode ficar ainda mais apertado.
Quando o consumidor não consegue mais pagar suas obrigações sem comprometer necessidades básicas, é importante avaliar alternativas para reorganizar as dívidas.
A legislação brasileira prevê mecanismos de proteção ao consumidor e, em determinadas situações, possibilidades de tratamento do superendividamento. Entretanto, a aplicação dessas medidas depende das circunstâncias concretas, da natureza das dívidas e dos requisitos legais.
Por isso, não é adequado presumir que toda dívida poderá ser reduzida ou renegociada judicialmente. Cada situação precisa ser analisada com atenção.
O que as previsões para 2027, 2028 e 2029 revelam?
O levantamento também trouxe mudanças nas expectativas para os próximos anos.
Confira os principais números:
| Indicador | 2027 | 2028 | 2029 |
|---|---|---|---|
| Inflação (IPCA) | 4,34% | 3,75% | 3,50% |
| Crescimento do PIB | 1,31% | 1,81% | 2,00% |
| Dólar | R$ 5,15 | R$ 5,20 | R$ 5,28 |
| Taxa Selic | 11,75% | 10,00% | 10,00% |
Os números mostram que o mercado espera uma redução gradual da taxa básica de juros nos próximos anos, ao mesmo tempo que projeta diferentes ritmos de crescimento econômico e inflação.
No entanto, essas expectativas devem ser interpretadas com cautela. Quanto mais distante o período projetado, maior pode ser a incerteza em relação ao resultado efetivo.
Além disso, as previsões podem mudar conforme a inflação observada, as decisões do Banco Central, a política econômica, as condições internacionais e outros acontecimentos.
Para as famílias e empresas, a principal lição é que decisões financeiras importantes não devem depender exclusivamente de uma previsão econômica.
O ideal é considerar a renda disponível, as despesas fixas, o nível de endividamento e a capacidade de suportar imprevistos.
Como se proteger financeiramente em um cenário de incerteza econômica?
Não existe uma solução única para todas as famílias, mas algumas medidas podem ajudar a reduzir a vulnerabilidade financeira.
1. Conheça suas despesas reais. Anote os gastos fixos e variáveis para descobrir quais compromissos estão consumindo a maior parte da renda.
2. Evite assumir parcelas sem avaliar o custo total. Uma prestação pequena pode se tornar um problema quando somada a outros compromissos mensais.
3. Revise contratos e cobranças. Confira juros, multas, reajustes e condições de pagamento. Se encontrar uma cobrança que considere indevida, guarde os documentos e peça esclarecimentos.
4. Procure negociar antes que a dívida aumente. Quando possível, entre em contato com o credor para avaliar condições de pagamento compatíveis com sua capacidade financeira.
5. Guarde comprovantes e registros. Contratos, boletos, extratos, mensagens e comprovantes de pagamento podem ser importantes para esclarecer divergências e demonstrar o que aconteceu.
6. Tenha cuidado com propostas que prometem soluções milagrosas. Desconfie de ofertas que garantem eliminar dívidas, reduzir juros ou conseguir indenizações sem analisar os detalhes do caso.
Essas medidas não eliminam os efeitos da economia, mas podem ajudar a evitar decisões precipitadas e a reconhecer problemas antes que eles se agravem.
Quando uma dificuldade financeira também se transforma em um problema jurídico?
Nem toda dificuldade econômica precisa ser resolvida na Justiça. Muitas situações podem ser solucionadas por meio de organização financeira, negociação e diálogo entre as partes.
Entretanto, existem casos em que a pessoa precisa de orientação para entender se seus direitos estão sendo respeitados.
Isso pode acontecer diante de cobranças indevidas, juros ou encargos questionáveis, descumprimento de contratos, reajustes contestáveis, problemas com financiamentos ou dificuldades relacionadas a dívidas de consumo.
Também pode haver questões jurídicas envolvendo empresas que enfrentam dificuldades para pagar fornecedores, cumprir contratos ou reorganizar suas obrigações.
O ponto principal é não confundir uma situação financeiramente difícil com uma ilegalidade automática. O fato de os juros estarem altos, por exemplo, não torna todo contrato abusivo. Da mesma forma, uma dívida existente não significa que o consumidor tenha perdido todos os seus direitos.
É necessário verificar os documentos, as condições contratadas, os valores cobrados e a legislação aplicável.
Em determinadas situações, a orientação de um advogado pode ser a melhor forma de compreender os riscos, identificar alternativas e avaliar quais medidas são juridicamente possíveis.
Para quem precisa desse apoio, o Advogado Online oferece uma maneira prática de buscar orientação jurídica sem sair de casa. Pelo atendimento online, é possível apresentar sua situação, esclarecer dúvidas e entender quais caminhos podem ser avaliados para o seu caso.
A proposta é facilitar o acesso à informação e à assistência jurídica, especialmente quando a preocupação com as contas já está tomando tempo, tranquilidade e energia.
Afinal, entender seus direitos também faz parte do planejamento para enfrentar momentos de incerteza.
Conclusão: o que os números da economia realmente significam para você?
As novas projeções do Boletim Focus mostram um cenário de ajustes nas expectativas para o dólar, a inflação, o crescimento econômico e os juros brasileiros.
A redução da previsão para o dólar e para o IPCA pode parecer positiva à primeira vista. Por outro lado, a revisão para baixo do crescimento do PIB e a manutenção da Selic em 13,25% ao ano indicam que ainda existem desafios importantes para famílias e empresas.
Mas, acima dos indicadores, existe uma realidade que merece atenção: a de quem precisa fazer o salário durar até o fim do mês, pagar as contas, manter a família e evitar que uma dívida se transforme em uma preocupação permanente.
Entender o cenário econômico não significa prever tudo o que vai acontecer. Significa ter mais informações para tomar decisões conscientes, avaliar contratos e reconhecer quando é necessário buscar ajuda.
Quando uma cobrança parece errada, um contrato gera dúvidas ou as dívidas começam a sair do controle, conhecer os caminhos disponíveis pode evitar que o problema se agrave.
E você, o que pensa sobre isso?
Já teve alguma experiência com juros altos, aumento do custo de vida, dívidas ou dificuldades para manter as contas em dia? Conhece alguém que passou por uma situação semelhante?
Compartilhe sua opinião nos comentários abaixo. Sua experiência pode ajudar outras pessoas a entender melhor os desafios econômicos e os cuidados necessários para proteger seus direitos.
Visite nosso site: https://www.portaladvogadoonline.com.br/